Mais chamadas podem não resolver o problema
Quando os atrasos aumentam, a reação natural é pedir mais esforço à cobrança. Mas se a origem estiver em limites mal definidos, clientes inadequados, condições comerciais pouco controladas ou processos internos frágeis, aumentar o número de contactos apenas aumenta o esforço.
O primeiro passo é perceber se o problema é pontual ou estrutural.
Cinco sinais de alerta
Há alguns sinais que merecem atenção: aumento persistente do saldo vencido; deterioração do prazo médio de recebimento; crescimento de promessas falhadas; concentração de dívida em poucos clientes; e excesso de exceções às políticas de crédito.
Outro sinal importante é a dependência de pessoas-chave. Se apenas uma pessoa sabe como gerir determinadas carteiras ou negociar certos casos, existe um risco operacional que não aparece nos relatórios financeiros.
Olhar para trás para corrigir o futuro
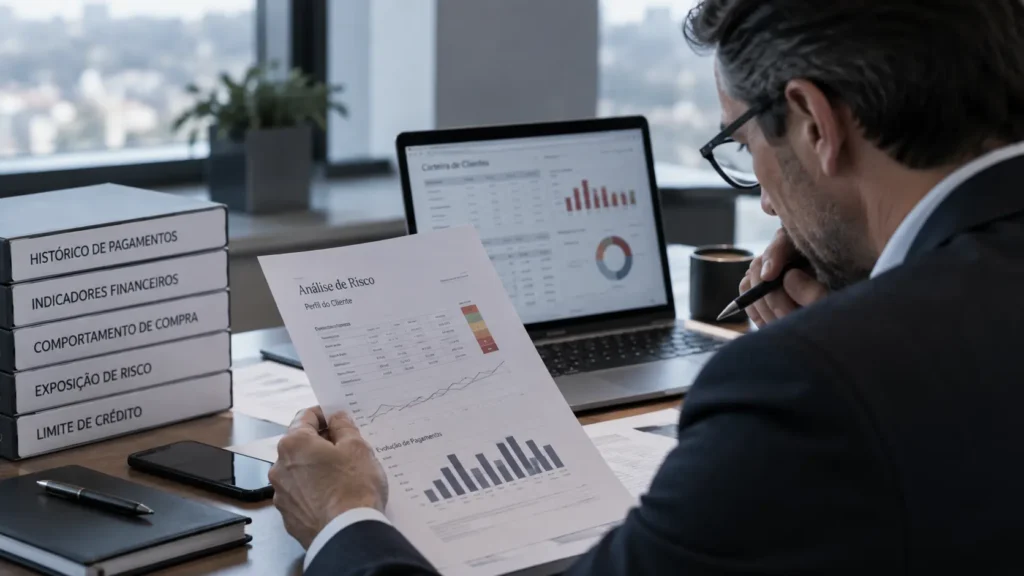
Uma carteira problemática deve ser analisada não apenas pelo valor em dívida, mas pela forma como a exposição foi criada.
Que condições foram aprovadas? O cliente tinha sinais de risco? Houve alterações de limite? Existiam disputas? Quantas vezes o acordo foi renegociado?
Responder a estas perguntas ajuda a evitar que a empresa recupere hoje uma dívida para voltar a criar o mesmo problema amanhã.
Quando uma intervenção especializada faz sentido
Uma intervenção externa pode ser útil quando a empresa precisa de acelerar uma recuperação, rever o modelo de gestão, criar processos, desenvolver a equipa ou assegurar capacidade temporária de gestão.
O objetivo não deve ser criar dependência do consultor. Deve ser deixar processos, critérios e competências que a organização consiga manter depois da intervenção.
Recuperar valor e construir capacidade
A melhor recuperação é aquela que melhora o presente sem comprometer o futuro. Isso exige trabalhar carteira, processo, pessoas e decisão de crédito.
Em algumas organizações, esse trabalho pode ser feito através de consultoria. Noutras, pode fazer sentido uma intervenção de interim credit management enquanto a estrutura interna é reforçada.
Todos os programas podem ser adaptados em duração, formato e profundidade técnica.
Diagnóstico inicial gratuito, sem compromisso, com uma leitura concreta do seu ciclo de crédito.