Risco não é apenas olhar para contas anuais
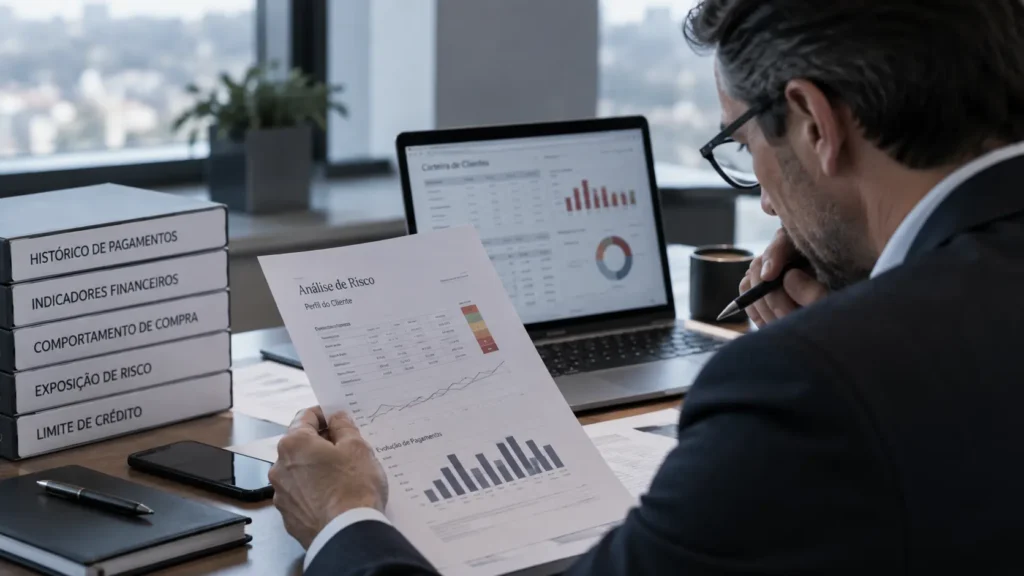
As demonstrações financeiras são importantes, mas não contam toda a história. Uma análise de risco útil combina informação financeira, comportamento de pagamento, exposição atual e contexto comercial.
O objetivo não é prever o futuro com certeza. É reduzir a probabilidade de decisões mal informadas. Quanto melhor a empresa conseguir identificar sinais precoces, mais opções terá para ajustar limites e condições antes de o problema se tornar uma dívida vencida.
Indicadores financeiros que ajudam a decidir
Liquidez, endividamento, rentabilidade e capacidade de gerar caixa são alguns dos elementos que ajudam a perceber a robustez financeira de um cliente. Mas a interpretação importa mais do que a lista.
Uma empresa pode apresentar resultados positivos e, ainda assim, enfrentar tensão de tesouraria. Pode crescer rapidamente e precisar de financiar esse crescimento. Pode ter uma estrutura financeira aparentemente sólida, mas uma concentração excessiva num número reduzido de clientes.
Por isso, a análise deve procurar relações e tendências, não apenas valores isolados.
O comportamento também é informação
Pagamentos consistentemente atrasados, pedidos frequentes de extensão, alterações súbitas de comportamento ou promessas falhadas podem ser sinais relevantes.
Nenhum sinal, isoladamente, deve determinar uma decisão. O valor está em observar padrões. Uma empresa que combina dados financeiros com comportamento de pagamento consegue construir uma visão mais completa do risco.
Scoring: simples pode ser melhor
Um scoring interno não precisa de ser um modelo matemático sofisticado para ser útil. O essencial é estabelecer critérios consistentes, atribuir pesos adequados e transformar a avaliação numa regra de decisão.
Por exemplo, uma empresa pode considerar dimensão da exposição, histórico de pagamentos, indicadores financeiros, setor, concentração e informação qualitativa. O resultado deve ajudar a responder: qual o limite adequado, que prazo faz sentido e com que frequência devemos rever este cliente?
Um modelo simples, aplicado de forma consistente, pode ser mais valioso do que um modelo complexo que ninguém utiliza.
Rever limites é parte da gestão
A análise de risco não termina na aprovação. O limite deve acompanhar a realidade da carteira e do cliente.
Revisões periódicas permitem ajustar exposição, condições e nível de acompanhamento. É uma forma de transformar o crédito numa decisão contínua, e não num evento único.
Todos os programas podem ser adaptados em duração, formato e profundidade técnica.
Diagnóstico inicial gratuito, sem compromisso, com uma leitura concreta do seu ciclo de crédito.